La Corporate Sustainability Reporting Directive (CSRD) est souvent présentée comme une obligation des grandes entreprises. C'est exact. Mais son périmètre d'impact va bien au-delà des sociétés directement soumises à son reporting. Les grandes entreprises assujetties doivent en effet reporter sur leur chaîne de valeur, ce qui inclut leurs fournisseurs et prestataires. Pour une ESN, un bureau d'études ou un cabinet de conseil dont les clients principaux sont des grands comptes, cela signifie une chose concrète : des questionnaires ESG vont arriver, si ce n'est pas déjà le cas.

Qui est directement soumis à la CSRD en France ?

La CSRD s'applique en trois phases selon la taille des entreprises. Source : service-public.gouv.fr.

Phase 1 — Reporting FY2024
Grandes entreprises anciennement NFRD

Sociétés de plus de 500 salariés cotées, établissements de crédit et compagnies d'assurance déjà soumis à la DPEF (ancienne directive). Environ 500 entreprises en France.

Phase 2 — Reporting FY2025
Grandes entreprises

Sociétés de plus de 250 salariés OU plus de 40 millions d'euros de CA OU plus de 20 millions d'euros de total de bilan. Environ 5 000 entreprises supplémentaires en France.

À suivre — Propositions Omnibus
PME cotées et révision en cours

La Commission européenne a proposé en février 2025 (paquet Omnibus) de simplifier et reporter certaines obligations, notamment pour les PME cotées. Ces propositions sont en cours d'examen. Source : Portail RSE.

Votre situation
PME prestataires : obligation indirecte

Si votre société de services ne dépasse pas les seuils ci-dessus, vous n'êtes pas directement soumis à la CSRD. Mais vos clients grands comptes, eux, le sont, et doivent collecter des données auprès de leur chaîne de valeur.

La pression indirecte : pourquoi vos clients vont vous interroger

Les normes ESRS (European Sustainability Reporting Standards) qui encadrent le reporting CSRD imposent aux grandes entreprises de reporter sur leurs impacts environnementaux et sociaux à travers toute leur chaîne de valeur, y compris leurs fournisseurs et prestataires de services. Source : WeeFin.

Concrètement, cela signifie qu'une grande entreprise cliente doit être en mesure de déclarer les émissions de gaz à effet de serre générées par ses achats de services (Scope 3 amont), les pratiques sociales de ses prestataires significatifs, et les risques liés à ses fournisseurs dans ses ESRS. Pour produire ces données, elle doit les collecter auprès de vous. Source : DRIEAT Île-de-France.

À noter : si le paquet Omnibus en cours de discussion réduit l'obligation de reporting Scope 3 des grandes entreprises sur leurs fournisseurs, la pression des clients sur leurs prestataires ESG ne disparaîtra pas pour autant. La RSE est aussi devenue un critère d'attribution dans les appels d'offres, indépendamment du cadre réglementaire strict.

Les données qu'une société de services doit pouvoir produire

Les questionnaires ESG envoyés par les grands comptes à leurs prestataires couvrent généralement trois dimensions. Voici les données les plus fréquemment demandées à une société de services.

Environnement
Données carbone et énergie
  • Émissions Scope 1 (déplacements professionnels, énergie des locaux)
  • Émissions Scope 2 (consommation électrique des bureaux)
  • Politique de réduction des déplacements
  • Hébergement des données (cloud green, localisation des serveurs)
Social
Données RH et conditions de travail
  • Répartition femmes/hommes par catégorie professionnelle
  • Index égalité professionnelle (obligatoire dès 50 salariés)
  • Taux de turnover et d'absentéisme
  • Nombre d'heures de formation par salarié
  • Politique de télétravail et conditions de travail
  • Accidents du travail et taux de fréquence
Gouvernance
Pratiques d'entreprise
  • Code éthique ou charte de conduite
  • Politique anti-corruption
  • Politique d'achats responsables
  • Certification ou label (ISO, etc.)
  • Politique de protection des données (RGPD)

La bonne nouvelle : une société de services n'a pas d'impact environnemental industriel lourd. Les données les plus difficiles à produire sont généralement les données carbone liées aux déplacements professionnels et les données RH détaillées. Pour les données de transparence salariale, un cadre réglementaire complémentaire s'applique également : transparence salariale : ce que les sociétés de services doivent savoir.

Comment préparer sa réponse sans y passer des semaines

  1. Identifier les clients qui vous ont déjà demandé des données ESG

    Avant de construire un dispositif complet de reporting RSE, inventoriez les questionnaires déjà reçus. Ils vous donnent une image concrète de ce que vos clients prioritaires attendent réellement, qui diffère souvent des exigences théoriques des normes ESRS. Ce recensement prend rarement plus d'une heure et oriente toute la préparation.

  2. Centraliser les données RH existantes

    La majorité des données sociales demandées (répartition hommes/femmes, turnover, absentéisme, formation) existent déjà dans votre SIRH ou votre module RH. Le problème est souvent qu'elles sont dispersées entre plusieurs outils ou extraites manuellement. Un module RH centralisé permet de produire ces indicateurs en quelques clics, sans reconstitution laborieuse.

  3. Mesurer simplement votre empreinte carbone

    Pour une société de services, les postes d'émissions principaux sont les déplacements professionnels (transports, hébergements) et la consommation énergétique des locaux. Des outils de calcul simplifié permettent d'estimer ces émissions sans audit carbone complet. L'ADEME propose des facteurs d'émission gratuits pour les principaux modes de transport. Cette mesure annuelle suffit pour répondre à la plupart des questionnaires clients.

  4. Structurer une réponse documentée et réutilisable

    Les questionnaires ESG des différents clients posent souvent les mêmes questions avec des formats différents. Plutôt que de répondre chaque fois from scratch, constituez un dossier RSE de la société avec les données clés mises à jour annuellement. Ce dossier sert de base à toutes les réponses, avec une personnalisation mineure selon le format demandé. Il peut également constituer un argument commercial différenciant dans les appels d'offres.

Un ERP qui centralise les données RH (effectifs, formations, absentéisme, répartition par catégorie) simplifie considérablement la production des indicateurs sociaux demandés dans les questionnaires ESG. Pour découvrir les modules reporting de Karanext : logiciel de reporting ESN et logiciel de reporting cabinet de conseil.

FAQ — CSRD et sociétés de services

FAQ — CSRD pour les sociétés de services
Non, sauf si elle dépasse les seuils de la grande entreprise (plus de 250 salariés OU plus de 40 millions d'euros de CA OU plus de 20 millions d'euros de bilan). Les PME non cotées en dessous de ces seuils ne sont pas directement soumises à l'obligation de produire un rapport de durabilité selon les normes ESRS. En revanche, elles peuvent être indirectement sollicitées par leurs clients grands comptes pour fournir des données ESG dans le cadre du reporting de chaîne de valeur de ces derniers.
Juridiquement, une PME non soumise directement à la CSRD n'est pas obligée de répondre aux questionnaires ESG de ses clients. En pratique, le refus peut nuire à la relation commerciale ou à la participation à des appels d'offres. Certains grands comptes commencent à inclure des critères RSE dans leurs critères de sélection des prestataires. La décision de répondre ou non est donc avant tout commerciale et stratégique, pas légale.
Le Scope 3 désigne les émissions indirectes liées aux activités d'une entreprise, notamment celles générées par ses fournisseurs et prestataires (Scope 3 amont). Une grande entreprise qui achète des services de conseil ou d'ingénierie doit estimer les émissions carbone associées à ces achats pour son reporting CSRD. C'est pourquoi elle peut demander à ses prestataires de fournir des données sur leurs propres émissions (déplacements, énergie des locaux) afin d'alimenter son propre Scope 3.
Le paquet Omnibus proposé par la Commission européenne en février 2025 vise à simplifier et alléger certaines obligations CSRD, notamment pour les PME cotées et en réduisant les exigences de reporting sur la chaîne de valeur (Scope 3). Ces propositions sont en cours d'examen par le Parlement européen et le Conseil. Même si certaines obligations sont allégées, la CSRD reste en vigueur pour les grandes entreprises, et la pression commerciale sur les prestataires en matière de RSE ne devrait pas disparaître avec ces ajustements réglementaires.

La CSRD ne crée pas d'obligation directe pour la plupart des PME sociétés de services. Mais elle crée une pression indirecte réelle, via les clients grands comptes qui doivent reporter sur leur chaîne de valeur. La meilleure posture n'est pas de subir ces questionnaires au fil de l'eau, mais d'anticiper en centralisant les données sociales et environnementales qui seront demandées. Quelques indicateurs bien structurés et mis à jour annuellement suffisent pour répondre à la majorité des demandes clients, et constituent également un argument commercial différenciant pour les appels d'offres qui intègrent des critères RSE.

Centralisez vos données RH pour répondre aux demandes ESG de vos clients

Karanext centralise vos données collaborateurs, formations, effectifs et indicateurs sociaux dans un seul ERP. Produisez en quelques clics les indicateurs demandés dans les questionnaires ESG de vos clients grands comptes.

Demander une démonstration
Partager cet article
Tout votre pilotage dans un seul outil

Améliorez votre rentabilité avec un ERP modulaire et intuitif, conçu pour centraliser la gestion financière, administrative, CRM et RH.

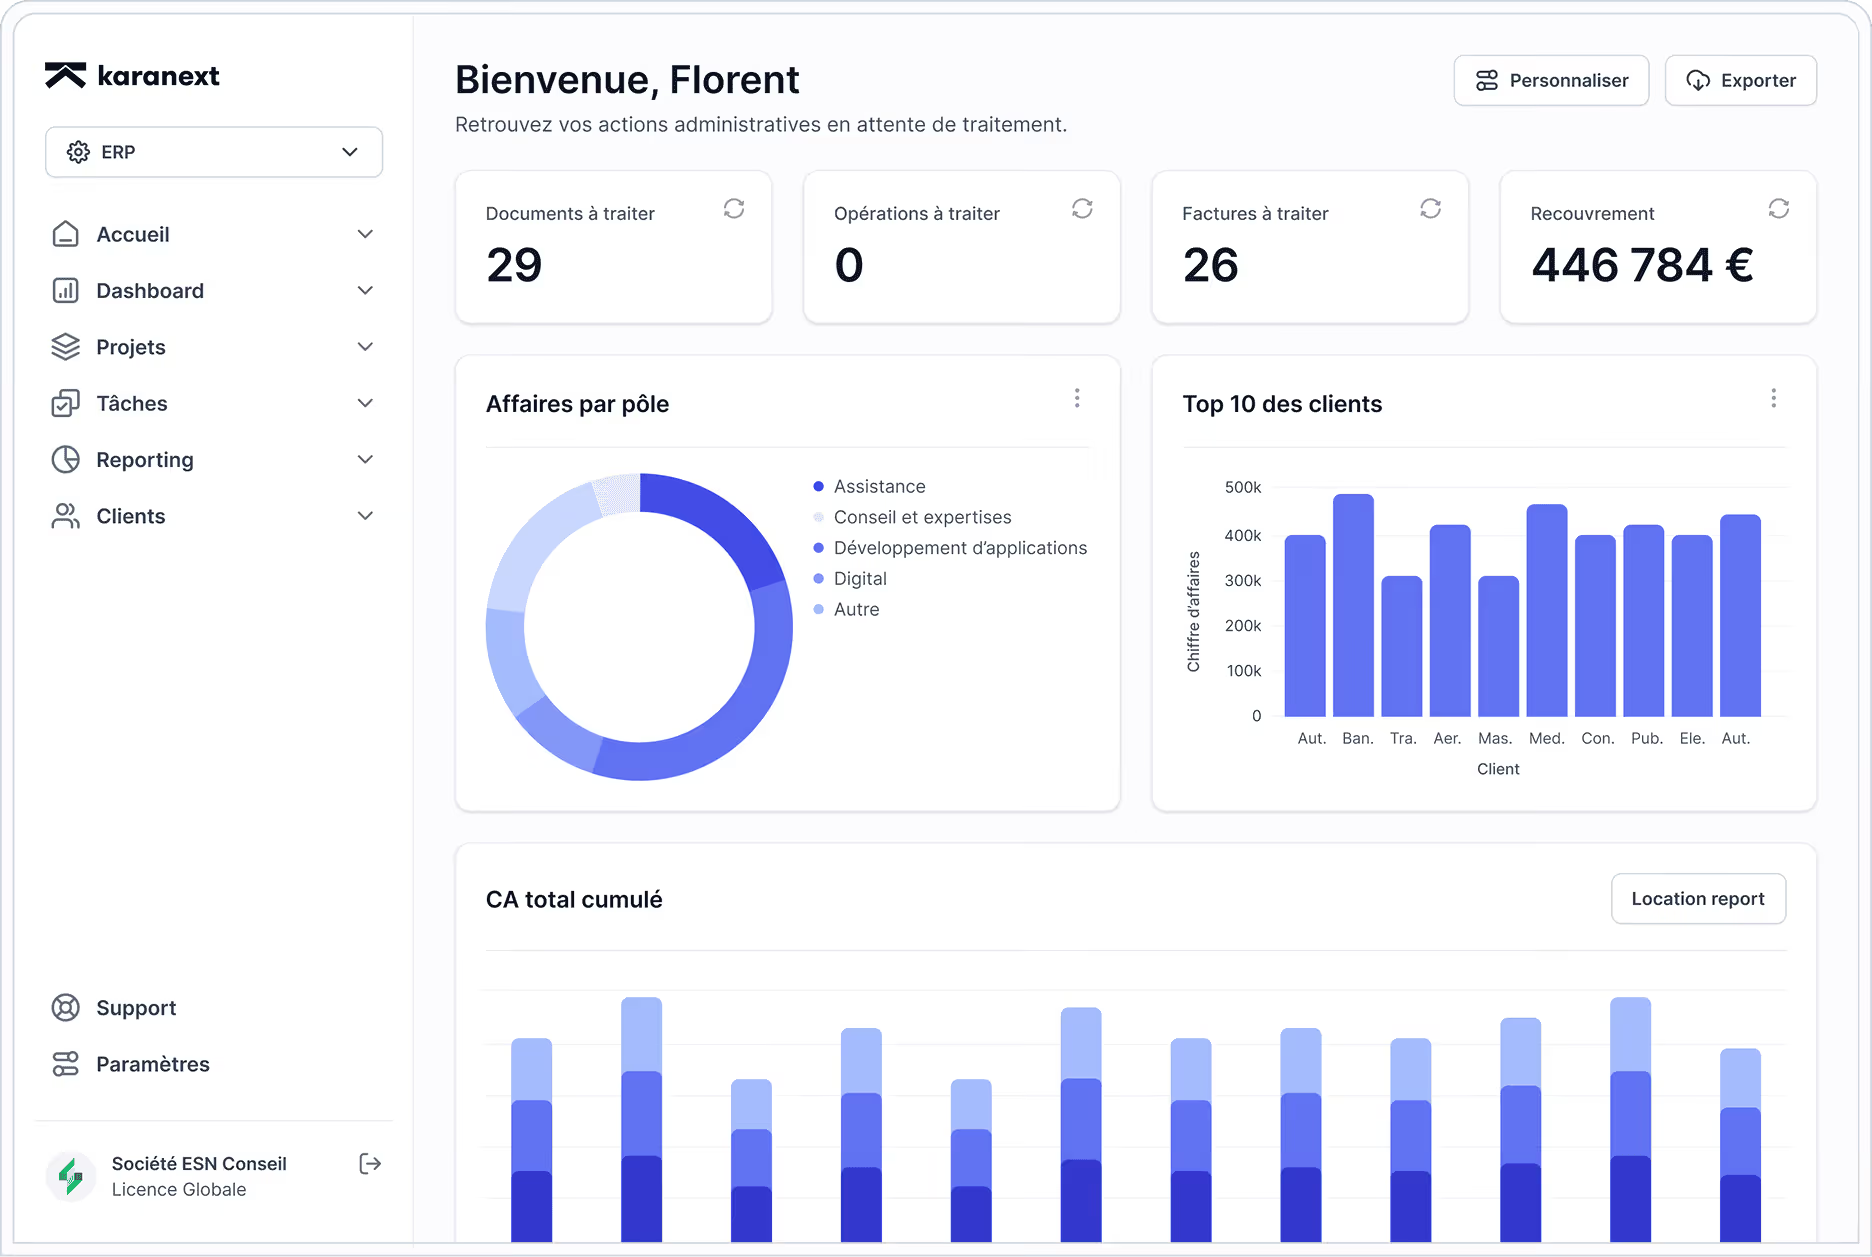
capture d'écran dashboard d'accueil karanext

La Corporate Sustainability Reporting Directive (CSRD) est souvent présentée comme une obligation des grandes entreprises. C'est exact. Mais son périmètre d'impact va bien au-delà des sociétés directement soumises à son reporting. Les grandes entreprises assujetties doivent en effet reporter sur leur chaîne de valeur, ce qui inclut leurs fournisseurs et prestataires. Pour une ESN, un bureau d'études ou un cabinet de conseil dont les clients principaux sont des grands comptes, cela signifie une chose concrète : des questionnaires ESG vont arriver, si ce n'est pas déjà le cas.

Qui est directement soumis à la CSRD en France ?

La CSRD s'applique en trois phases selon la taille des entreprises. Source : service-public.gouv.fr.

Phase 1 — Reporting FY2024
Grandes entreprises anciennement NFRD

Sociétés de plus de 500 salariés cotées, établissements de crédit et compagnies d'assurance déjà soumis à la DPEF (ancienne directive). Environ 500 entreprises en France.

Phase 2 — Reporting FY2025
Grandes entreprises

Sociétés de plus de 250 salariés OU plus de 40 millions d'euros de CA OU plus de 20 millions d'euros de total de bilan. Environ 5 000 entreprises supplémentaires en France.

À suivre — Propositions Omnibus
PME cotées et révision en cours

La Commission européenne a proposé en février 2025 (paquet Omnibus) de simplifier et reporter certaines obligations, notamment pour les PME cotées. Ces propositions sont en cours d'examen. Source : Portail RSE.

Votre situation
PME prestataires : obligation indirecte

Si votre société de services ne dépasse pas les seuils ci-dessus, vous n'êtes pas directement soumis à la CSRD. Mais vos clients grands comptes, eux, le sont, et doivent collecter des données auprès de leur chaîne de valeur.

La pression indirecte : pourquoi vos clients vont vous interroger

Les normes ESRS (European Sustainability Reporting Standards) qui encadrent le reporting CSRD imposent aux grandes entreprises de reporter sur leurs impacts environnementaux et sociaux à travers toute leur chaîne de valeur, y compris leurs fournisseurs et prestataires de services. Source : WeeFin.

Concrètement, cela signifie qu'une grande entreprise cliente doit être en mesure de déclarer les émissions de gaz à effet de serre générées par ses achats de services (Scope 3 amont), les pratiques sociales de ses prestataires significatifs, et les risques liés à ses fournisseurs dans ses ESRS. Pour produire ces données, elle doit les collecter auprès de vous. Source : DRIEAT Île-de-France.

À noter : si le paquet Omnibus en cours de discussion réduit l'obligation de reporting Scope 3 des grandes entreprises sur leurs fournisseurs, la pression des clients sur leurs prestataires ESG ne disparaîtra pas pour autant. La RSE est aussi devenue un critère d'attribution dans les appels d'offres, indépendamment du cadre réglementaire strict.

Les données qu'une société de services doit pouvoir produire

Les questionnaires ESG envoyés par les grands comptes à leurs prestataires couvrent généralement trois dimensions. Voici les données les plus fréquemment demandées à une société de services.

Environnement
Données carbone et énergie
  • Émissions Scope 1 (déplacements professionnels, énergie des locaux)
  • Émissions Scope 2 (consommation électrique des bureaux)
  • Politique de réduction des déplacements
  • Hébergement des données (cloud green, localisation des serveurs)
Social
Données RH et conditions de travail
  • Répartition femmes/hommes par catégorie professionnelle
  • Index égalité professionnelle (obligatoire dès 50 salariés)
  • Taux de turnover et d'absentéisme
  • Nombre d'heures de formation par salarié
  • Politique de télétravail et conditions de travail
  • Accidents du travail et taux de fréquence
Gouvernance
Pratiques d'entreprise
  • Code éthique ou charte de conduite
  • Politique anti-corruption
  • Politique d'achats responsables
  • Certification ou label (ISO, etc.)
  • Politique de protection des données (RGPD)

La bonne nouvelle : une société de services n'a pas d'impact environnemental industriel lourd. Les données les plus difficiles à produire sont généralement les données carbone liées aux déplacements professionnels et les données RH détaillées. Pour les données de transparence salariale, un cadre réglementaire complémentaire s'applique également : transparence salariale : ce que les sociétés de services doivent savoir.

Comment préparer sa réponse sans y passer des semaines

  1. Identifier les clients qui vous ont déjà demandé des données ESG

    Avant de construire un dispositif complet de reporting RSE, inventoriez les questionnaires déjà reçus. Ils vous donnent une image concrète de ce que vos clients prioritaires attendent réellement, qui diffère souvent des exigences théoriques des normes ESRS. Ce recensement prend rarement plus d'une heure et oriente toute la préparation.

  2. Centraliser les données RH existantes

    La majorité des données sociales demandées (répartition hommes/femmes, turnover, absentéisme, formation) existent déjà dans votre SIRH ou votre module RH. Le problème est souvent qu'elles sont dispersées entre plusieurs outils ou extraites manuellement. Un module RH centralisé permet de produire ces indicateurs en quelques clics, sans reconstitution laborieuse.

  3. Mesurer simplement votre empreinte carbone

    Pour une société de services, les postes d'émissions principaux sont les déplacements professionnels (transports, hébergements) et la consommation énergétique des locaux. Des outils de calcul simplifié permettent d'estimer ces émissions sans audit carbone complet. L'ADEME propose des facteurs d'émission gratuits pour les principaux modes de transport. Cette mesure annuelle suffit pour répondre à la plupart des questionnaires clients.

  4. Structurer une réponse documentée et réutilisable

    Les questionnaires ESG des différents clients posent souvent les mêmes questions avec des formats différents. Plutôt que de répondre chaque fois from scratch, constituez un dossier RSE de la société avec les données clés mises à jour annuellement. Ce dossier sert de base à toutes les réponses, avec une personnalisation mineure selon le format demandé. Il peut également constituer un argument commercial différenciant dans les appels d'offres.

Un ERP qui centralise les données RH (effectifs, formations, absentéisme, répartition par catégorie) simplifie considérablement la production des indicateurs sociaux demandés dans les questionnaires ESG. Pour découvrir les modules reporting de Karanext : logiciel de reporting ESN et logiciel de reporting cabinet de conseil.

FAQ — CSRD et sociétés de services

FAQ — CSRD pour les sociétés de services
Non, sauf si elle dépasse les seuils de la grande entreprise (plus de 250 salariés OU plus de 40 millions d'euros de CA OU plus de 20 millions d'euros de bilan). Les PME non cotées en dessous de ces seuils ne sont pas directement soumises à l'obligation de produire un rapport de durabilité selon les normes ESRS. En revanche, elles peuvent être indirectement sollicitées par leurs clients grands comptes pour fournir des données ESG dans le cadre du reporting de chaîne de valeur de ces derniers.
Juridiquement, une PME non soumise directement à la CSRD n'est pas obligée de répondre aux questionnaires ESG de ses clients. En pratique, le refus peut nuire à la relation commerciale ou à la participation à des appels d'offres. Certains grands comptes commencent à inclure des critères RSE dans leurs critères de sélection des prestataires. La décision de répondre ou non est donc avant tout commerciale et stratégique, pas légale.
Le Scope 3 désigne les émissions indirectes liées aux activités d'une entreprise, notamment celles générées par ses fournisseurs et prestataires (Scope 3 amont). Une grande entreprise qui achète des services de conseil ou d'ingénierie doit estimer les émissions carbone associées à ces achats pour son reporting CSRD. C'est pourquoi elle peut demander à ses prestataires de fournir des données sur leurs propres émissions (déplacements, énergie des locaux) afin d'alimenter son propre Scope 3.
Le paquet Omnibus proposé par la Commission européenne en février 2025 vise à simplifier et alléger certaines obligations CSRD, notamment pour les PME cotées et en réduisant les exigences de reporting sur la chaîne de valeur (Scope 3). Ces propositions sont en cours d'examen par le Parlement européen et le Conseil. Même si certaines obligations sont allégées, la CSRD reste en vigueur pour les grandes entreprises, et la pression commerciale sur les prestataires en matière de RSE ne devrait pas disparaître avec ces ajustements réglementaires.

La CSRD ne crée pas d'obligation directe pour la plupart des PME sociétés de services. Mais elle crée une pression indirecte réelle, via les clients grands comptes qui doivent reporter sur leur chaîne de valeur. La meilleure posture n'est pas de subir ces questionnaires au fil de l'eau, mais d'anticiper en centralisant les données sociales et environnementales qui seront demandées. Quelques indicateurs bien structurés et mis à jour annuellement suffisent pour répondre à la majorité des demandes clients, et constituent également un argument commercial différenciant pour les appels d'offres qui intègrent des critères RSE.

Centralisez vos données RH pour répondre aux demandes ESG de vos clients

Karanext centralise vos données collaborateurs, formations, effectifs et indicateurs sociaux dans un seul ERP. Produisez en quelques clics les indicateurs demandés dans les questionnaires ESG de vos clients grands comptes.

Demander une démonstration
Partager cet article

Vous êtes une société de services ?

Améliorez vos opérations avec notre solution

Simplifiez votre quotidien administratif grâce à la suite modulable de produits ERP, CRM et RH spécialisée dans l’accompagnement des acteurs du service et du conseil.

karanext erp dashboard