Un projet qui a consommé 70 % de son budget est-il réalisé à 70 % ? Pas nécessairement. Dans une mission d’architecture, un bureau d’études, une ESN ou un cabinet de conseil, le budget consommé ne reflète pas toujours la part réellement produite. Un livrable peut être plus complexe que prévu, une phase peut mobiliser davantage de ressources ou une demande complémentaire peut modifier le périmètre initial. Le suivi budgétaire projet doit donc croiser plusieurs informations : temps passés, livrables réalisés, budget engagé, reste à faire et marge attendue à la clôture. Cette méthode permet de comprendre les écarts et d’ajuster la trajectoire avec des données concrètes.
Pourquoi le budget consommé ne suffit pas à mesurer l’avancement ?
Distinguer avancement physique et avancement budgétaire
Le suivi budgétaire projet consiste à comparer les dépenses ou les temps réellement consommés avec les prévisions initiales. Il répond à une question importante : quelle part des ressources prévues a déjà été utilisée ?
L’avancement physique répond à une question différente : quelle part du travail prévu a réellement été produite ou validée ? Dans une mission de services, cette production peut prendre la forme d’un livrable, d’une étude, d’une phase de conception, d’un atelier, d’un lot fonctionnel ou d’une recommandation.
Ces deux indicateurs peuvent évoluer à des rythmes différents. Un projet peut avoir consommé 70 % de son budget alors que les livrables finalisés représentent 50 % du périmètre prévu. À l’inverse, une équipe expérimentée peut produire rapidement les éléments les plus complexes et afficher un avancement physique supérieur à la consommation budgétaire.
Comprendre l’écart entre production et consommation
L’écart entre budget consommé et avancement réel n’est pas automatiquement un problème. Il doit être expliqué. Plusieurs facteurs peuvent l’influencer :
une estimation initiale trop prudente ou trop optimiste ;
une phase plus complexe que prévu ;
un changement de périmètre demandé par le client ;
une ressource mobilisée avec un coût différent ;
des temps de coordination ou de reprise non prévus ;
un livrable proche de la finalisation, mais encore non validé.
Le rôle du suivi budgétaire est donc de rendre ces écarts visibles pour faciliter l’analyse et la décision. Il ne s’agit pas de se limiter à une couleur rouge ou verte dans un tableau, mais de comprendre ce qui explique la situation et ce qui peut être ajusté.
Relier l’avancement aux délais et au périmètre
Le budget doit être analysé avec le planning et le périmètre. Un projet peut consommer davantage de temps parce qu’un jalon a été décalé, qu’une validation client tarde ou qu’un livrable supplémentaire a été ajouté.
Pour obtenir une vision cohérente, le responsable de mission doit donc rapprocher quatre dimensions : ce qui était prévu, ce qui a été réalisé, ce qui a été consommé et ce qui reste à produire.
Les 5 données à croiser pour suivre un projet correctement
Le budget initial et le budget consommé
Le budget initial constitue la référence définie au lancement de la mission. Il peut être exprimé en euros, en jours, en heures ou par phase de production.
Le budget consommé indique la part déjà utilisée. Il peut inclure les coûts internes, les achats, la sous-traitance, les frais et les éventuels coûts associés à la production.
Cette comparaison permet de mesurer la consommation, mais elle ne suffit pas à déterminer l’avancement réel. Elle doit être complétée par les données de production.
Les temps prévus, les temps passés et le reste à faire
Les temps prévus indiquent la charge estimée au démarrage. Les temps passés correspondent aux heures ou aux jours effectivement saisis par les collaborateurs. Le reste à faire représente la charge encore nécessaire pour terminer les travaux prévus.
Dans une ESN, ces données peuvent être suivies par consultant, mission, client ou lot fonctionnel. Dans un BET, elles peuvent être analysées par phase, lot technique ou intervenant. Dans un cabinet d’architectes, elles peuvent être rapprochées des phases de mission et des honoraires associés.
Les livrables terminés et les jalons validés
Un livrable terminé n’est pas toujours un livrable validé. Le suivi doit donc distinguer la production interne, la remise au client et la validation finale.
Les jalons permettent de structurer cette lecture. Ils peuvent correspondre à la fin d’une phase, à une réunion de validation, à la remise d’une étude ou à une étape de facturation.
Les coûts externes et la sous-traitance
Les coûts de sous-traitance doivent être intégrés au suivi budgétaire dès qu’ils influencent le coût complet de la mission. Une affaire peut sembler maîtrisée sur les temps internes alors que des achats ou prestations externes réduisent la marge attendue.
Cette donnée est importante pour les bureaux d’études, les cabinets d’architectes et les sociétés de conseil qui font intervenir des partenaires spécialisés.
La marge prévue et la marge à terminaison
La marge prévue correspond à l’objectif défini au lancement du projet. La marge à terminaison est une projection de la marge attendue une fois la mission terminée, en tenant compte du réalisé et du reste à faire.
Cette projection permet de prendre en compte les évolutions du projet avant sa clôture. Elle doit être actualisée lorsque de nouveaux temps sont saisis, qu’un livrable évolue ou que le périmètre est modifié.
Comment calculer l’avancement réel d’un projet ?
La méthode par les livrables
La méthode par les livrables consiste à découper le projet en éléments observables et à leur attribuer un poids selon leur importance. L’avancement est ensuite calculé à partir des livrables terminés, en cours ou validés.
Cette méthode est pertinente pour les missions d’architecture, les études techniques et les projets au forfait, car elle rapproche l’avancement de la valeur effectivement produite.
La méthode par le budget
La méthode budgétaire consiste à comparer le budget consommé avec le budget total prévu. Par exemple, si 70 000 euros ont été consommés sur un budget total de 100 000 euros, la consommation budgétaire atteint 70 %.
Ce résultat ne signifie pas nécessairement que le projet est réalisé à 70 %. Il indique uniquement que 70 % du budget de référence a été utilisé. Il doit être rapproché des livrables et du reste à faire.
La méthode par le reste à faire
Le reste à faire permet d’estimer les ressources nécessaires pour finaliser la mission. Il doit tenir compte des tâches restantes, de leur complexité, des ressources disponibles et des coûts prévisibles.
Une projection simple peut être construite en additionnant les coûts déjà réalisés et les coûts estimés pour terminer le projet. Cette valeur donne une première estimation de l’atterrissage budgétaire.
Pourquoi combiner plusieurs méthodes
Aucune méthode ne suffit à elle seule. La consommation budgétaire mesure l’utilisation des ressources, tandis que les livrables mesurent la production et que le reste à faire projette la fin de mission.
Le croisement de ces informations permet d’obtenir une vision plus fiable et de distinguer un simple décalage de consommation d’une véritable évolution de la trajectoire du projet.
Exemple de suivi budgétaire pour une mission de services
Imaginons une mission au forfait prévue sur 100 jours. À mi-parcours, 70 jours ont été consommés. Les équipes ont finalisé la moitié des livrables prévus et estiment qu’il reste 45 jours de travail.
Indicateur
Situation observée
Lecture à retenir
Budget consommé
70 jours sur 100
70 % de la charge initiale est utilisée
Avancement physique
50 % des livrables finalisés
La production est inférieure à la consommation
Reste à faire
45 jours estimés
Le budget initial devra être réévalué
Projection finale
115 jours estimés
Une décision est nécessaire sur le périmètre, les ressources ou le budget
Dans cet exemple, le projet n’est pas simplement « avancé à 70 % ». La consommation est de 70 %, mais la projection indique que 115 jours pourraient être nécessaires pour terminer la mission. Le chef de projet doit alors analyser les causes et proposer une action : reprioriser les livrables, revoir le planning, affecter une ressource supplémentaire ou clarifier le périmètre avec le client.
Cas d’un projet d’architecture
Pour un cabinet d’architectes, le suivi peut comparer les honoraires prévus, les temps consommés par phase, les livrables remis et les validations obtenues. Une phase dont les heures sont largement consommées sans validation correspondante mérite une analyse détaillée.
La page dédiée à l’ERP pour cabinet d’architectes présente notamment le suivi des phases, des honoraires, des temps et de la facturation à l’avancement.
Cas d’un projet de BET
Pour un bureau d’études, l’analyse peut être réalisée par lot technique, intervenant ou phase d’étude. Les coûts de sous-traitance et les éventuels retours nécessitant une reprise doivent être intégrés au calcul du reste à faire.
Le suivi de projet pour bureau d’études permet de rapprocher les temps prévus, les temps passés, les jalons, les ressources et les écarts budgétaires.
Cas d’une mission ESN au forfait
Pour une ESN, les indicateurs clés sont les jours vendus, les jours consommés, le reste à faire, les livrables attendus et la marge projetée. Le suivi doit également prendre en compte les changements de profils, les absences et les éventuelles demandes complémentaires.
Avec la gestion de projet ESN, les équipes peuvent rapprocher les temps saisis, l’avancement, le budget et la rentabilité des missions en régie ou au forfait.
Qu’est-ce que l’atterrissage budgétaire d’un projet ?
Budget initial, forecast, reforecast et atterrissage
Le budget initial définit une cible avant le démarrage. Le forecast correspond à une projection actualisée à partir des données disponibles. Le reforecast consiste à revoir cette projection lorsque les hypothèses évoluent.
L’atterrissage budgétaire désigne la projection du résultat attendu à la clôture du projet. Il repose sur le réalisé à date et sur l’estimation du reste à faire.
Actualiser la projection au fil de la mission
L’atterrissage doit être réévalué lorsque les temps sont saisis, qu’une phase est validée, qu’un livrable est modifié ou qu’un coût externe est engagé.
Cette actualisation régulière permet de prendre des décisions avant la fin du projet. Elle donne également à la direction une vision plus fiable de la marge attendue et des missions qui nécessitent une attention particulière.
Comment utiliser un ERP pour fiabiliser le suivi budgétaire ?
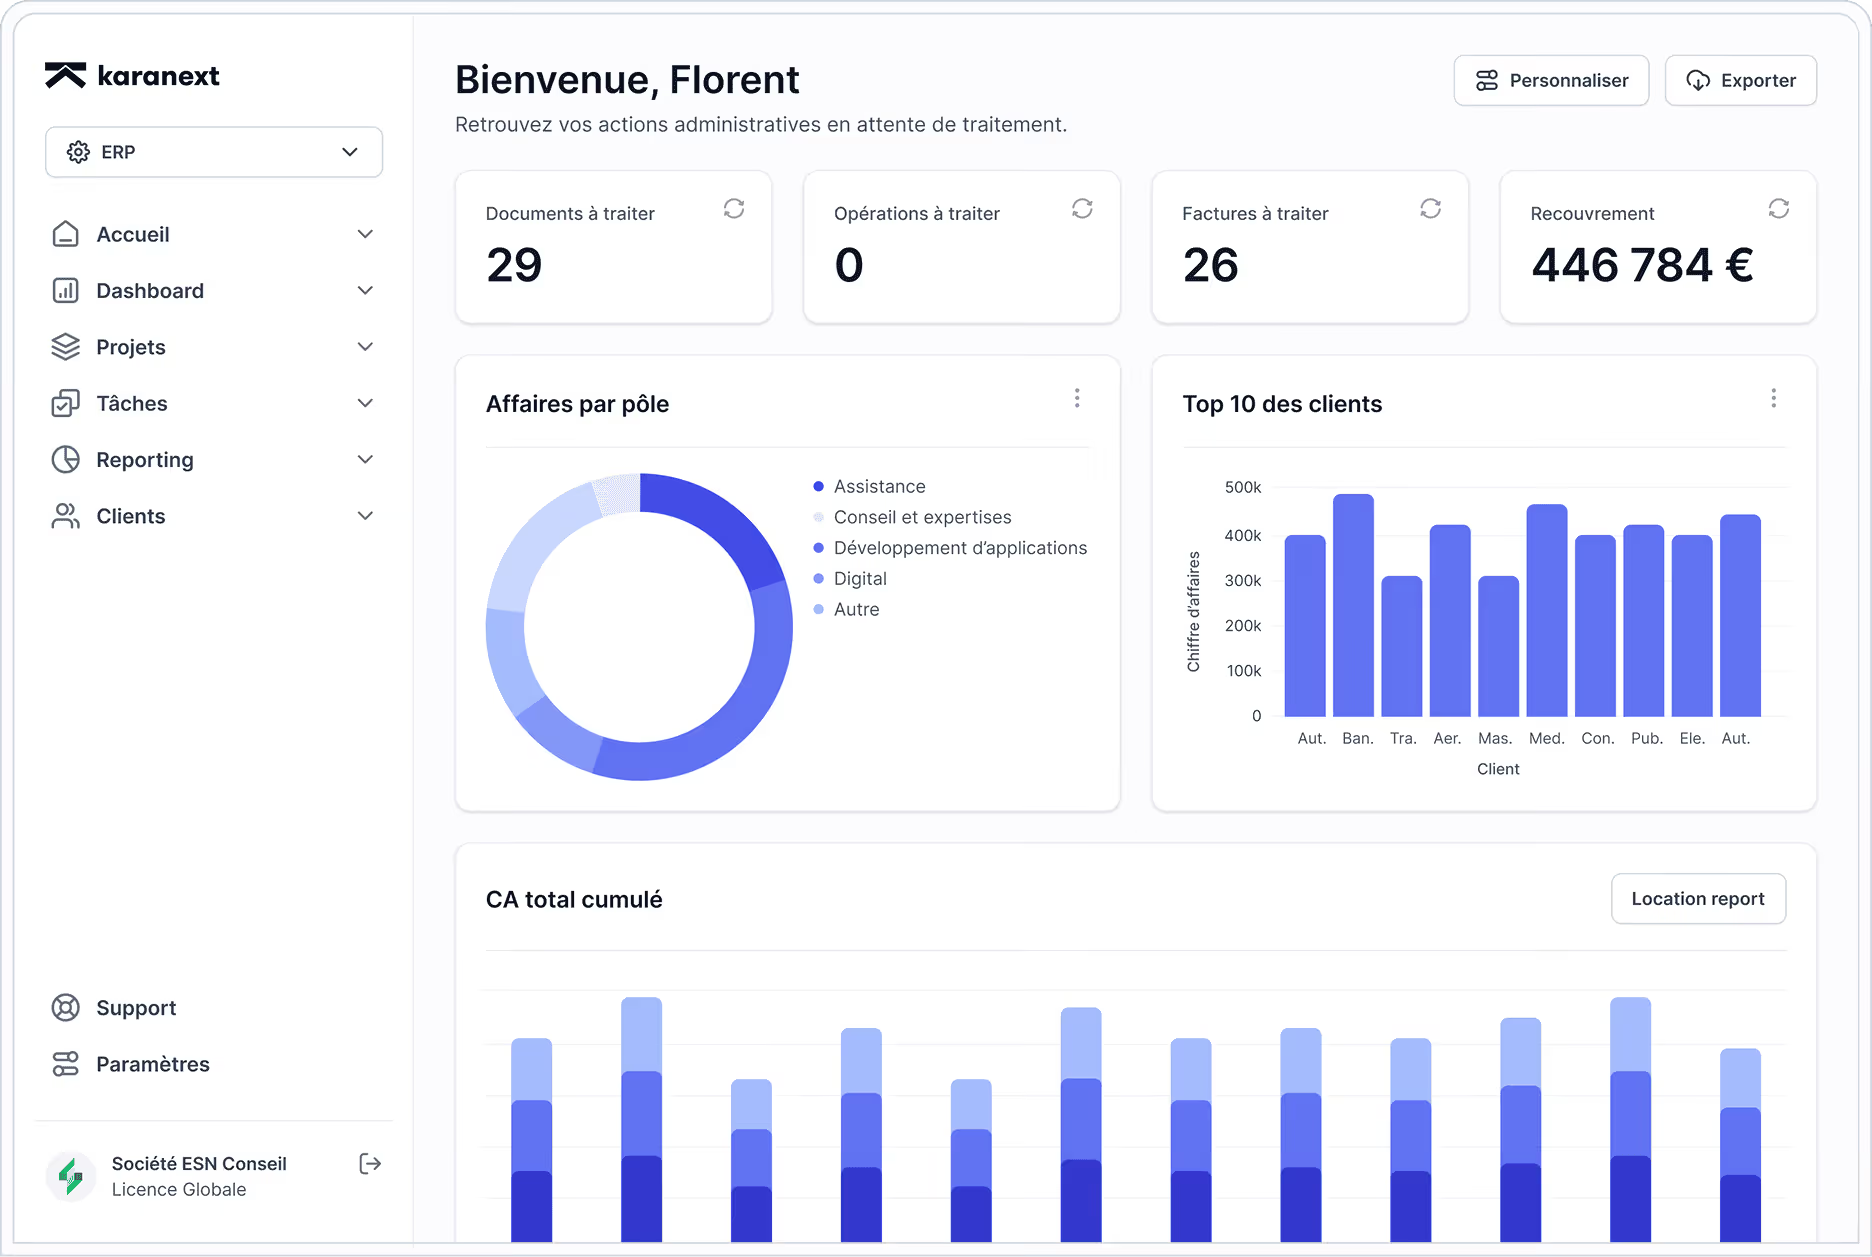
<div><p>Un ERP de gestion de projet relie les informations nécessaires au suivi : budget, planning, ressources, temps, livrables, achats, facturation et rentabilité.</p><p>La page Karanext dédiée à la <a href="https://www.karanext.com/produits/erp/gestion-de-projet" target="_blank" rel="noopener noreferrer">gestion de projet</a> présente une approche centralisée des budgets, des plannings et des données opérationnelles.</p><p>Cette centralisation facilite la comparaison entre le prévu et le réalisé. Elle réduit également les ressaisies entre les fichiers de suivi, les feuilles de temps et les outils financiers.</p><p>Pour aller plus loin sur les projets au forfait, consultez l’article consacré au <a href="https://www.karanext.com/blog/comment-un-erp-peut-il-ameliorer-le-suivi-et-la-rentabilite-de-vos-projets-au-forfait" target="_blank" rel="noopener noreferrer">suivi et à la rentabilité des projets au forfait</a>.</p></div>
Checklist du suivi budgétaire projet
Avant de valider votre suivi, vérifiez que les éléments suivants sont disponibles :
le budget initial de la mission ;
le budget consommé à date ;
les temps prévus et les temps passés ;
le reste à faire estimé ;
les livrables terminés, en cours et à venir ;
les jalons validés et les prochaines échéances ;
les coûts externes et la sous-traitance ;
la marge prévue et la marge projetée à la clôture ;
les causes principales des écarts ;
les actions d’ajustement et leurs responsables.
Cette checklist peut être utilisée dans un tableau Excel, un reporting projet ou une vue dédiée dans un ERP.
Le suivi budgétaire projet ne consiste pas seulement à vérifier si les dépenses restent inférieures au budget initial. Il doit permettre de comparer la consommation des ressources avec la production réellement réalisée et le travail encore nécessaire.
Un projet qui a consommé 70 % de son budget n’est donc pas automatiquement réalisé à 70 %. Pour comprendre sa trajectoire, il faut croiser le budget, les temps passés, les livrables, les jalons, les coûts externes et le reste à faire.
Avec des données centralisées, les équipes peuvent actualiser l’atterrissage budgétaire, ajuster les ressources et partager une vision commune avec la direction et le client.
Pilotez votre budget projet avec plus de visibilité
Découvrez comment Karanext relie vos temps, vos ressources, vos budgets, vos livrables et votre facturation pour suivre l’avancement réel de vos missions.
L’avancement physique mesure la part du travail ou des livrables réellement produits. L’avancement budgétaire mesure la part du budget ou des temps déjà consommée. Les deux indicateurs doivent être analysés ensemble.
Le reste à faire correspond aux ressources encore nécessaires pour terminer les tâches et livrables prévus. Il doit être estimé à partir du travail restant, de sa complexité, des ressources mobilisées et des coûts associés.
L’atterrissage budgétaire est une projection du résultat attendu à la fin du projet. Il prend en compte le réalisé à date et l’estimation du reste à faire.
Les indicateurs utiles sont les jours vendus, les jours consommés, le reste à faire, les livrables réalisés, les jalons, le budget consommé, la marge prévue et la marge projetée à la clôture.
Cet écart peut s’expliquer par une phase plus complexe, une estimation initiale incomplète, une demande complémentaire, des temps de coordination ou des coûts externes. Il doit être analysé avec le reste à faire et le périmètre restant.
Un ERP peut rapprocher les temps saisis, les coûts internes, les achats, la sous-traitance, le chiffre d’affaires prévu et le reste à faire. Cette vision permet de comparer la marge réalisée avec la marge projetée.
Rejoignez notre communauté en vous inscrivant à notre newsletter pour recevoir en avant-première nos derniers articles sur l'efficacité opérationnelle.
Simplifiez votre quotidien administratif grâce à la suite modulable de produits ERP, CRM et RH spécialisée dans l’accompagnement des acteurs du service et du conseil.